股指期货套利是金融衍生品市场中通过捕捉股指期货与现货、不同合约或跨市场价差进行低风险套利的交易策略,其基本特征包括风险较低、保证金比例较低和适合机构交易者 。其核心原理是利用市场价格偏离理论价值时,通过双向交易对冲风险并获取价差收益。与商品期货套利相比,股指期货因标的为现金交割的股票指数,规避了实物仓储运输成本,但受股息波动、融资成本差异等因素影响,定价模型更为复杂。
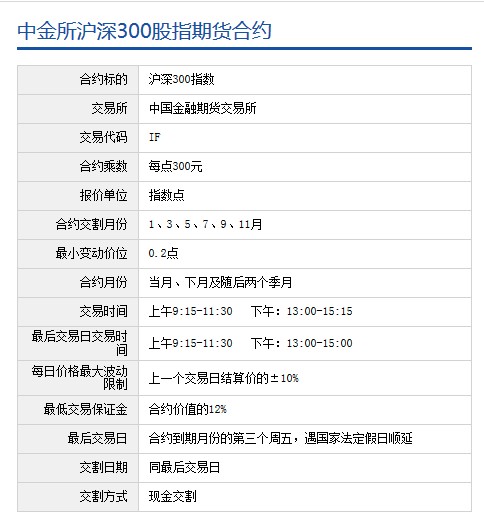
主要套利类型包括现货套利(期现套利)、跨期套利、跨市场套利和统计套利 。其中期现套利依赖基差回归,需计算无套利区间确定交易时机;跨期套利通过不同月份合约价差波动获益。跨品种套利则通过买入/卖出一个股指期货合约的同时卖出/买入另一个股指期货合约来获取收益 。我国沪深300股指期货推出后,套利者多采用ETF基金替代现货组合,但因跟踪误差和流动性限制,实际操作中面临冲击成本与跟踪效率的平衡难题 。
自1982年美国推出价值线指数期货以来,股指期货被广泛用于套利 。随着市场成熟,初期高额价差带来的套利空间逐渐收窄,现阶段以境内期现套利和跨期套利为主流模式。中金所于2022年推出中证1000股指期货和股指期权,同期推出上证50股指期权,股指期货及期权品种日益丰富,覆盖大、中、小盘股票 。
想要了解更多“股指期货套利”的信息,请点击:股指期货套利百科